Cleo by FörderCheckPro · Für Baufinanzierung und Modernisierungsberatung
Seit Januar entscheidet die Energieklasse mit über den Kredit. Ihr Kunde kennt seine Zahl nicht.
Die EBA-Leitlinien zum Umgang mit ESG-Risiken gelten seit dem 11.01.2026. Ab Klasse F wird intensiver geprüft, bei G und H stehen Zinsaufschlag, Mehr-Eigenkapital oder ein Sanierungskonzept im Raum. Cleo liefert es — im Erstgespräch, unter Ihrer Marke, ohne den Kunden aus der Hand zu geben.
Live-Test starten Vorführung vereinbaren- Minuten bis der Sanierungsbedarf beziffert ist
- bis zu 7 Wege je Objekt, mit Förderung und Eigenanteil
- ab Klasse F wird die Kreditprüfung intensiver
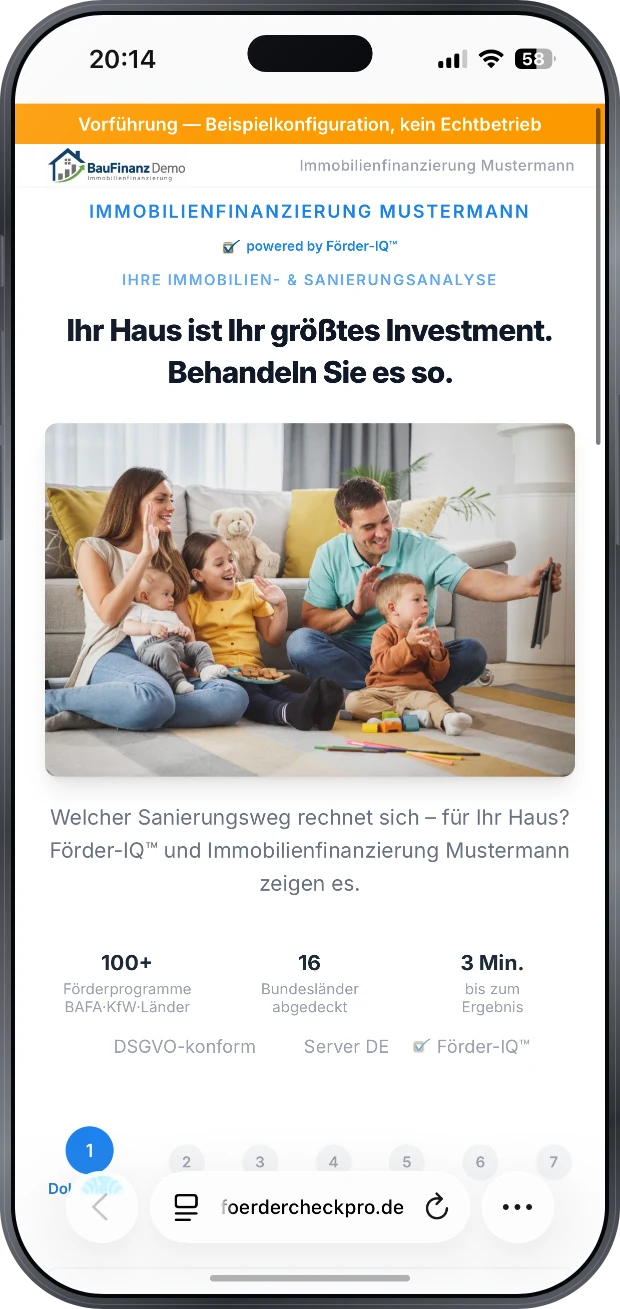
Warum jetzt — Seit 11.01.2026
Ihr Kunde steht zwischen zwei Fristen: Seit dem 11. Januar 2026 zählt die Energieklasse in der Kreditprüfung, und ab dem 1. Februar 2027 sinkt der Klimageschwindigkeitsbonus von 16 auf 12 Prozent. Beide treffen dieselbe Entscheidung, und für beide braucht er jetzt eine Zahl. Entweder er bekommt sie von Ihnen, im Erstgespräch, oder vom Wettbewerber, der sie mitbringt.
Der Bedarf ist unbekannt — also wird er zu klein
Der Kunde bringt den Kaufpreis mit. Die Energieklasse steht im Ausweis; was ihre Verbesserung kostet, steht nirgends. Der Finanzierungsbedarf ist damit nur zur Hälfte bekannt — und der Vorschlag rechnet die halbe Aufgabe.
Bei G und H sind Abschläge auf den Beleihungswert und Zinsaufschläge das Thema. Wer die Sanierung mitfinanziert, dreht das um — nur muss sie beziffert sein.
Wer den Kunden dafür zum Energieberater schickt, gibt ihn aus der Hand: Wartezeit, und ein Dritter, der den Vorschlag kommentiert.
Das Förderrecht steht nicht still
- 21.07.2026 — Förderrecht: Gekürzte BEG-Fördersätze. Der Klimageschwindigkeitsbonus liegt bei 16 % und sinkt halbjährlich um vier Punkte. Die Einkommensstaffel reicht bis +40 %.
- 29.07.2026 — Ordnungsrecht: Das Gebäudemodernisierungsgesetz (GModG) ist in Kraft. Die 65-%-Pflicht beim Heizungstausch entfällt ersatzlos — es gilt freie Technologiewahl.
- 01.02.2027 (geplant) — Förderrecht: Erste Degressionsstufe: Klimageschwindigkeitsbonus von 16 auf 12 %. Zugleich sinkt die förderfähige Kostenbasis der ersten Wohneinheit halbjährlich um 750 € — von 28.000 € auf 22.000 € Ende 2030.
- 1. Quartal 2027 (geplant) — Förderrecht: Neuer Wärmepumpen-Bonus „Made with Europe“ — die Einzelheiten stehen noch aus. Wer heute plant, rechnet damit, dass sich die Förderhöhe erneut verschiebt.
Was im Erstgespräch wegfällt
- Den Sanierungsbedarf schätzen oder offenlassen
- Den Kunden für diese eine Zahl aus der Hand geben
- Auf ein Konzept warten, das die Prüfung tragen soll
- In zwei Jahren nachfinanzieren, was heute gefehlt hat
Ein Finanzierungsvorschlag ohne Sanierungskosten wird in zwei Jahren nachverhandelt. Oder gar nicht mehr.
Was in die Kreditakte wandert
Im Neugeschäft: das Volumen steht vor dem Erstgespräch
Kaufpreis und Modernisierung in einem Antrag: mehr Volumen, besserer Mischzins durch KfW-Mittel, dazu die Anschlüsse für Bausparvertrag und Absicherung. Statt Nachfinanzierung in zwei Jahren steht der Bedarf heute.
Im Bestand: Sie wissen, wen Sie vor der Prolongation ansprechen
Jede Beratung liefert Energieklasse, Sanierungsstand und Zeithorizont je Objekt — Zuliefergrundlage für ESG-Berichtspflichten und für die Frage, wen Sie vor der Zinsbindung anrufen.
Die Beratung bleibt vollständig bei Ihnen
Kein Dritter dazwischen: Sie beraten von der Sanierung über die Förderung bis zur Absicherung — einschließlich Bausparen und Vorsorge.
Der Bedarf ist unbekannt — also wird er zu klein.
Zwischen dem Erstgespräch und einer belastbaren Sanierungssumme liegen heute Wochen. In dieser Zeit rechnet Ihr Vorschlag ohne den Teil, der über Beleihungswert, Zinsaufschlag und Volumen entscheidet.
6 Schritte heute, davon nimmt Cleo 4 ab; 2 bleiben.
Heute, ohne Cleo: der Bedarf fehlt in der Rechnung (Wochen)
- 1. Der Kunde bringt nur den Kaufpreis mit — nimmt Cleo ab: Die Energieklasse steht im Ausweis. Was ihre Verbesserung kostet, steht nirgends.
- 2. Sie geben den Kunden aus der Hand — nimmt Cleo ab: Zum Energieberater schicken heißt 4 bis 12 Wochen Wartezeit — und ein Dritter, der Ihren Vorschlag kommentiert.
- 3. Ab Klasse F wird es eng — nimmt Cleo ab: Intensivere Prüfung des Sanierungsbedarfs. Bei G und H verlangen einzelne Institute ein Konzept — oder lehnen ab.
- 4. Abschlag auf den Beleihungswert: Der Beleihungswert bemisst sich am dauerhaft erzielbaren Ertrag (§ 3 BelWertV). Bleibt der Sanierungsstau unbeziffert, schlägt er dort durch, und der Kunde soll die Lücke mit Eigenkapital schließen.
- 5. Zinsaufschlag statt Rabatt — nimmt Cleo ab: Ein schlechter Energiestandard ist seit dem 11.01.2026 ein ESG-Risiko in der Kreditprüfung (EBA/GL/2025/01). Wer die Sanierung mitfinanziert, dreht das um — nur muss sie beziffert sein.
- 6. Zwei Jahre später: Nachfinanzierung: Erneute Prüfung, schlechtere Konditionen — oder der Kunde geht damit zu einem anderen Haus.
Mit Cleo: der Bedarf steht vor dem Gespräch (Minuten)
- 1. Link aus Ihrer Anfragestrecke: Unter Ihrem Namen, ohne Anmeldung. Der Kunde rechnet, bevor er bei Ihnen sitzt.
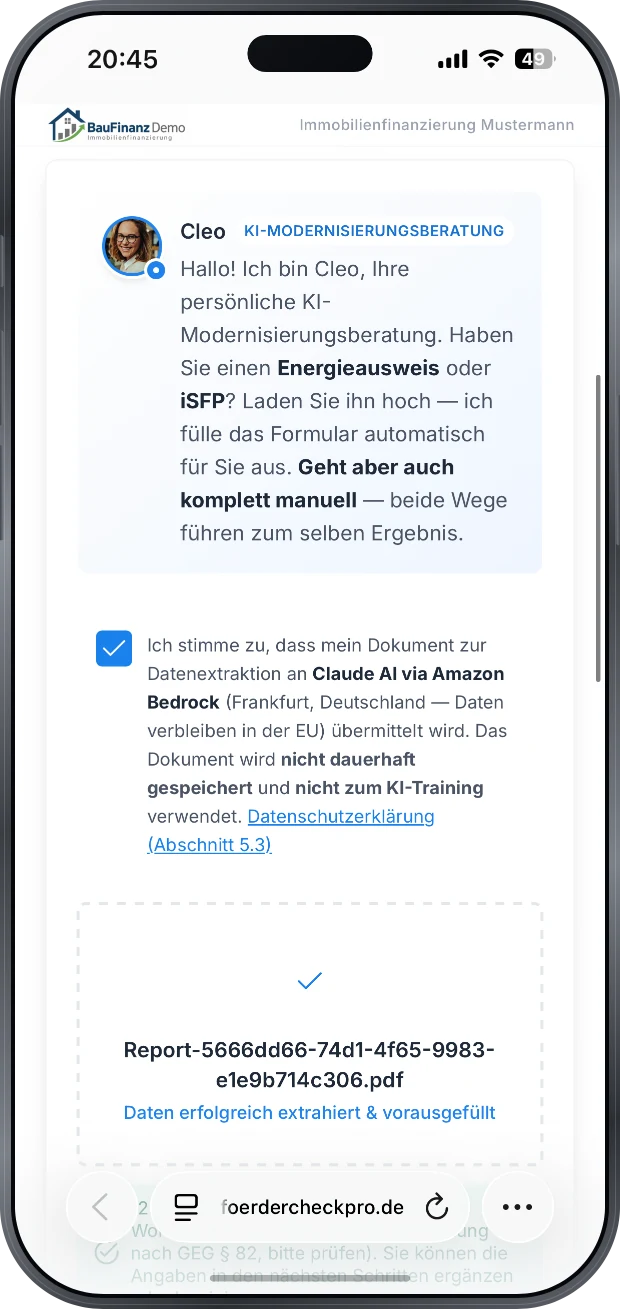
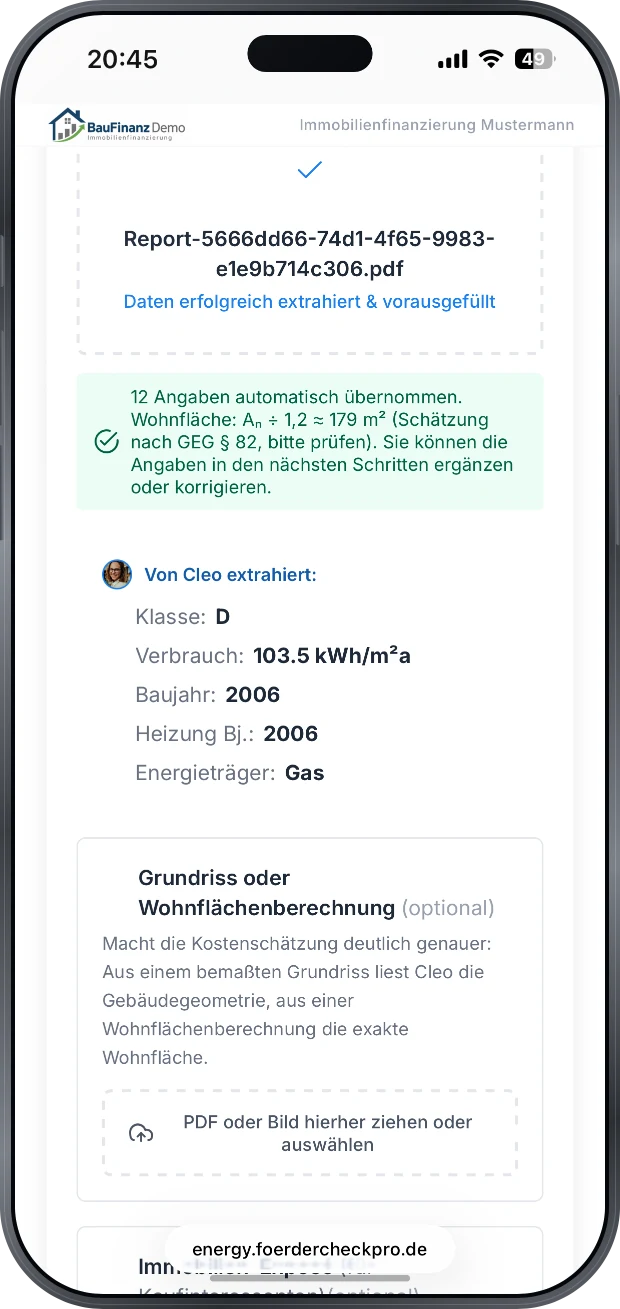
- 2. Adresse und Energieausweis genügen: Cleo liest den Ausweis aus und ergänzt Geo- und Solardaten. Ohne Ausweis rechnet sie über die Gebäudetypologie.
- 3. Ein Sanierungskonzept, das die Prüfung trägt: Maßnahmen in begründeter Reihenfolge, mit Zielklasse, Kosten und Förderung — nach DIN V 18599 bilanziert.
- 4. Eine Rechnung: Kaufpreis plus Sanierung: Sanierungskosten und Förderung fließen ein: höheres Volumen, besserer Mischzins, keine Nachfinanzierung.
Was danach bei Ihnen ankommt: Die Beratung bleibt vollständig bei Ihnen. Kein Dritter dazwischen — Sie beraten von der Sanierung über die Förderung bis zur Absicherung, einschließlich Bausparen und Vorsorge. Der Kunde empfiehlt weiter, weil alles aus einer Hand kam.
Rechtsstand: EBA-Leitlinien zum Umgang mit ESG-Risiken (EBA/GL/2025/01), anzuwenden ab 11.01.2026. Beleihungswert nach § 3 BelWertV. Keine Zusage und keine Zinsaussage — die Konditionen entscheidet Ihr Haus. Modellrechnung, kein Gutachten.
So kommt der Bedarf vor das Gespräch
1. Link in Ihre Anfragestrecke
Unter Ihrem Namen, ohne Anmeldung. Der Kunde rechnet, bevor er bei Ihnen sitzt.
2. Adresse und Energieausweis
Cleo liest den Ausweis aus und ergänzt Geo- und Solardaten. Ohne Ausweis rechnet sie über die Gebäudetypologie.
3. Sanierungskonzept entsteht
Maßnahmen in begründeter Reihenfolge, mit Zielklasse, Kosten und Förderung — nach DIN V 18599 bilanziert.
4. Eine Rechnung: Kaufpreis plus Sanierung
Sanierungskosten und Förderung fließen ein — höheres Volumen, besserer Mischzins, keine Nachfinanzierung.
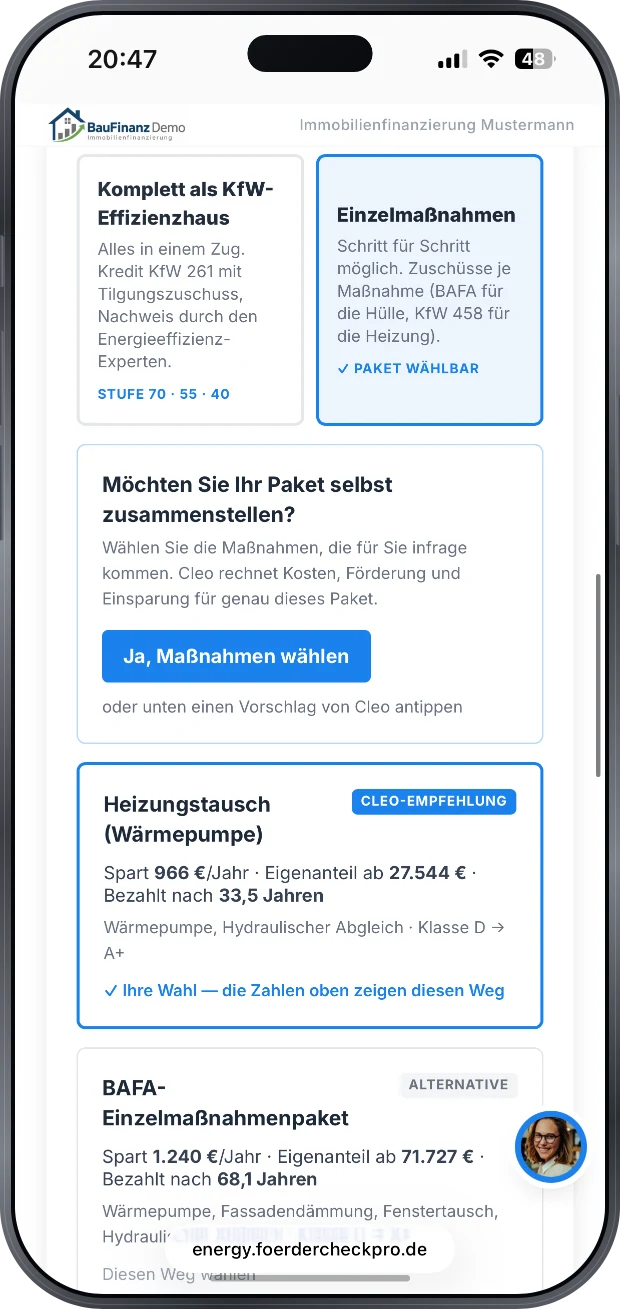
Nicht beschrieben, gezeigt
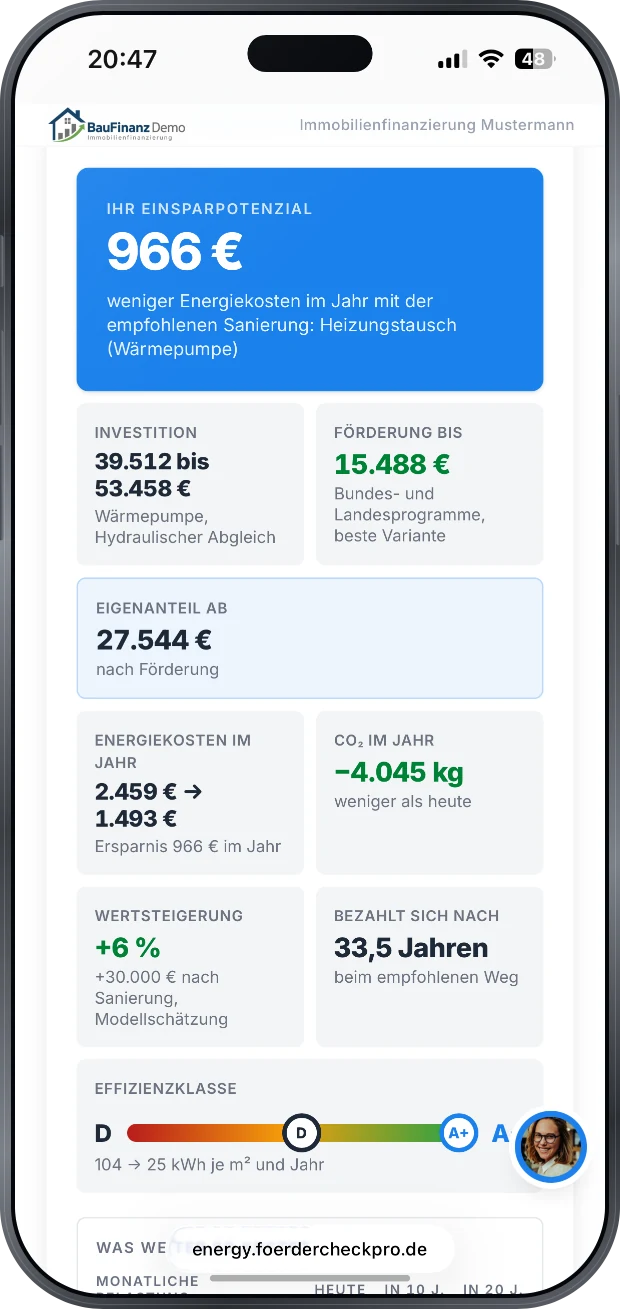
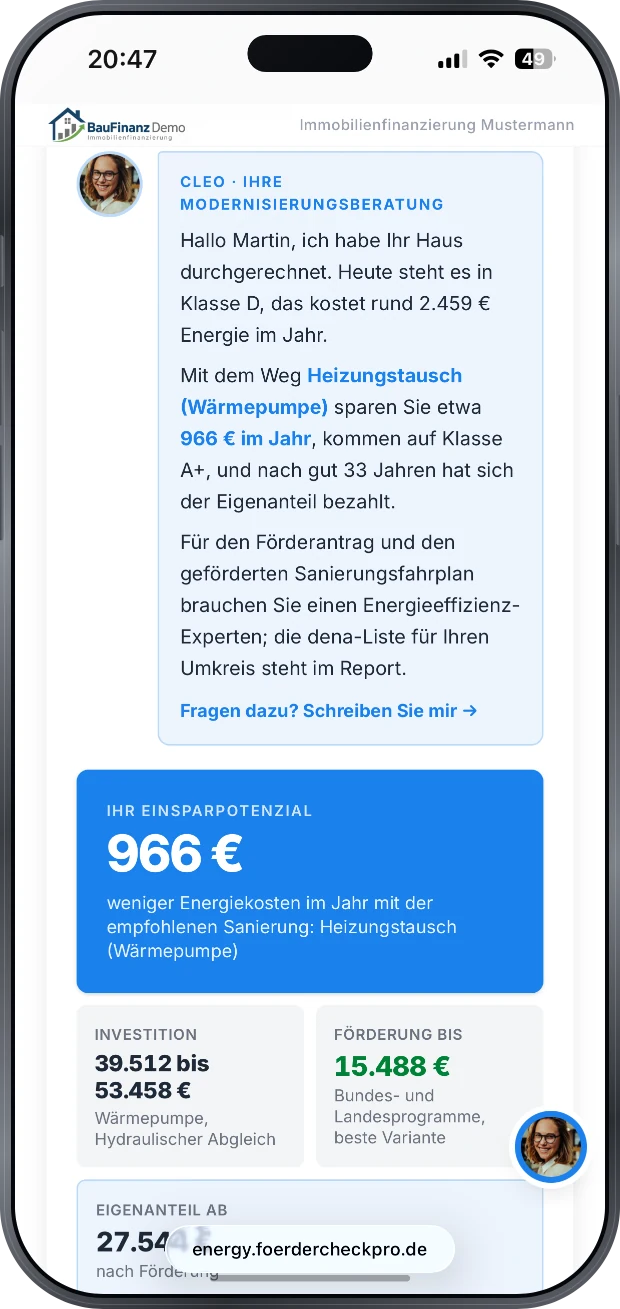
Das steht im Bericht
Aus einer Adresse und wenigen geführten Angaben entsteht in unter drei Minuten ein Sanierungs- und Förderbericht auf dem Niveau einer Energieberatung — und er spricht über dieses Haus, nicht über Häuser dieser Art. Schon die Adresse zieht das amtliche 3D-Gebäudemodell der Landesvermessung: Dachform, Dachneigung und Dachflächen sind vermessen, nicht geraten. Darauf stehen bis zu sieben Wege vom Heizungstausch bis zum Effizienzhaus 40, jeder mit Investitionskosten, Förderanteil, Eigenanteil und Heizkosten nach der Massnahme — dazu Cleos Stufenplan und ein eigenes Paket aus dem Baukasten.
- Energieklasse heute und nachher
- Investition je Szenario
- Förderung, KfW und BAFA gerechnet
- Eigenanteil des Kunden nach Abzug der Förderung
- Energiekosten pro Jahr, vor und nach der Sanierung — die Grundlage der Kostenneutralitätsrechnung
- Reihenfolge der Maßnahmen
- Umsetzungszeitpunkt und Gebäudeprofil, mit Einwilligung des Kunden
- Photovoltaik-Potenzial dachgenau
Regelbasiert, versioniert, belegt
Der Rechenkern arbeitet regelbasiert. KfW und BAFA werden gerechnet, Landesprogramme werden informativ genannt. Jeder Programmstand ist versioniert und trägt Quelle und Datum. Das Gebäude selbst kommt aus dem amtlichen 3D-Modell der Landesvermessung, angebunden für alle sechzehn Bundesländer. Daraus rechnet der Kern, wo dieses Haus seine Wärme verliert: Bauteil für Bauteil, mit U-Wert und der Angabe, ob dieser aus dem Energieausweis stammt oder aus der Bauweise hergeleitet ist. Dazu über zwanzig Jahre Förderpraxis, amtliche Daten aus BORIS und dena, dachgenaues Photovoltaik-Potenzial aus Satellitendaten und die Abwägung der Förderstrategie KfW/BAFA gegen § 35c EStG.
- KfW und BAFA gerechnet, Landesprogramme informativ genannt
- Gebäudegeometrie aus dem amtlichen 3D-Modell der Landesvermessung
- Wärmeverlust je Bauteil, mit U-Wert und der Angabe, ob er belegt oder hergeleitet ist
- Programmstände versioniert, mit Quelle und Datum
- Amtliche Daten aus BORIS und dena
- Photovoltaik-Potenzial dachgenau aus Satellitendaten
- Reihenfolge der Massnahmen, damit keine Förderung verfällt
Ihr Auftritt, unser Betrieb
Sie erhalten einen eigenen, abgeschlossenen Bereich in Ihrem Erscheinungsbild. Wir betreiben ihn und binden ihn in Ihre Seite ein. Bei Ihnen läuft nichts, bei Ihnen wird nichts gewartet.
Was Sie beisteuern
- Einen Ansprechpartner benennen
- Logo, Farben und den Datenschutzhinweis freigeben
- Den Einstiegspunkt festlegen
Kein Bauvorhaben in Ihrer Abteilung, keine Schulung, kein Betrieb bei Ihnen.
Wo die Modellrechnung aufhört
- Modellrechnung nach DIN V 18599 — kein Gutachten.
- Keine Darlehensvermittlung und keine Beratung nach § 34i GewO.
- Keine Wertermittlung — Markt- und Beleihungswert bleiben beim Gutachter.
- Kein Vergleich von Bankangeboten, keine Zinsaussage.
- Keine Förderzusage. Programmstand und Quelle stehen an jeder Zahl.
Die gerechnete Grundlage vor Ihrer Beratung — nicht Ihre Beratung.
Was vor dem ersten Fall geregelt ist
- Serverstandort Deutschland — Die Daten liegen in deutschen Rechenzentren.
- KI-Verarbeitung in der EU — Die Verarbeitung findet in der Europäischen Union statt.
- KI als KI gekennzeichnet — Was eine Maschine geschrieben hat, steht als solches am Text.
- Auftragsverarbeitungsvertrag — Nach DSGVO, vor dem ersten Fall unterschrieben.
Häufige Fragen
Warum ist die Energieklasse seit 2026 ein Kriterium in der Kreditprüfung?
Seit dem 11. Januar 2026 gelten die EBA-Leitlinien zum Umgang mit ESG-Risiken. Ab Klasse F wird intensiver geprüft; bei G und H stehen Zinsaufschlag, mehr Eigenkapital oder ein Sanierungskonzept im Raum. Ohne bezifferte Sanierungskosten bleibt der Finanzierungsvorschlag die halbe Rechnung.
Wie steht der Finanzierungsbedarf schon vor dem Erstgespräch fest?
Der Kunde rechnet sein Objekt vorab im Auftritt der Bank durch: Sanierungskosten je Szenario, Förderanteil nach KfW und BAFA, Eigenanteil und Zielklasse nach DIN V 18599. Kaufpreis und Modernisierung stehen damit in einem Antrag, statt in einer Nachfinanzierung zwei Jahre später.
Ist das eine Beratung nach § 34i GewO?
Nein. Es gibt keine Darlehensvermittlung, keine Beratung nach § 34i GewO, keinen Vergleich von Bankangeboten und keine Zinsaussage. Es ist die gerechnete Grundlage vor der Beratung der Bank, nicht die Beratung selbst. Eine Wertermittlung ist es ebenfalls nicht — Markt- und Beleihungswert bleiben beim Gutachter.
Was hat die Bank im Bestandsgeschäft davon?
Jede Beratung liefert Energieklasse, Sanierungsstand und Zeithorizont je Objekt. Daraus ergibt sich, wen die Bank vor der Zinsbindung anspricht — und eine Zuliefergrundlage für ESG-Berichtspflichten.
Geht der Kunde dabei aus der Hand?
Nein. Der Check läuft unter der Marke der Bank, mit deren Logo, Farben und Rechtslinks. Kein Dritter tritt dazwischen: Die Beratung von der Sanierung über die Förderung bis zur Absicherung einschließlich Bausparen bleibt bei der Bank.
Testen Sie Cleo unter Ihrer eigenen Marke.
Sie bekommen Ihren persönlichen Zugangslink per E-Mail und richten den Auftritt selbst ein: Logo, Farben, Ihre Rechtstexte, Ihre Adresse. Kein Vertrag, keine Zahlungsdaten — und echte Berichte für Objekte Ihrer Wahl.
Live-Test startenAndere Ausgangslage?
- Energieversorger & Stadtwerke
- Verbraucherzentrale & öffentliche Beratung
- Immobilienportale
- Immobilienmakler
- Energieberater
- WEG-Hausverwaltungen
- Modellrechnung — kein Gutachten, keine Garantie.
- Ersetzt keine geförderte Vor-Ort-Energieberatung und erteilt keine Förderzusage.
- Keine Zertifizierung nach ISO 27001 oder ISO 42001 — Massnahmen orientieren sich an den Prinzipien dieser Normen.
- Objektwert nach der Beleihungswertermittlungsverordnung (BelWertV) — kein Verkehrswertgutachten.
Subventio Digital UG (haftungsbeschränkt) · Martin Reubold, Gründer und Geschäftsführer · Im Pflanzgewann 6a, 64404 Bickenbach · HRB 108326 AG Darmstadt · partner@subventio.digital